因應氣候風險
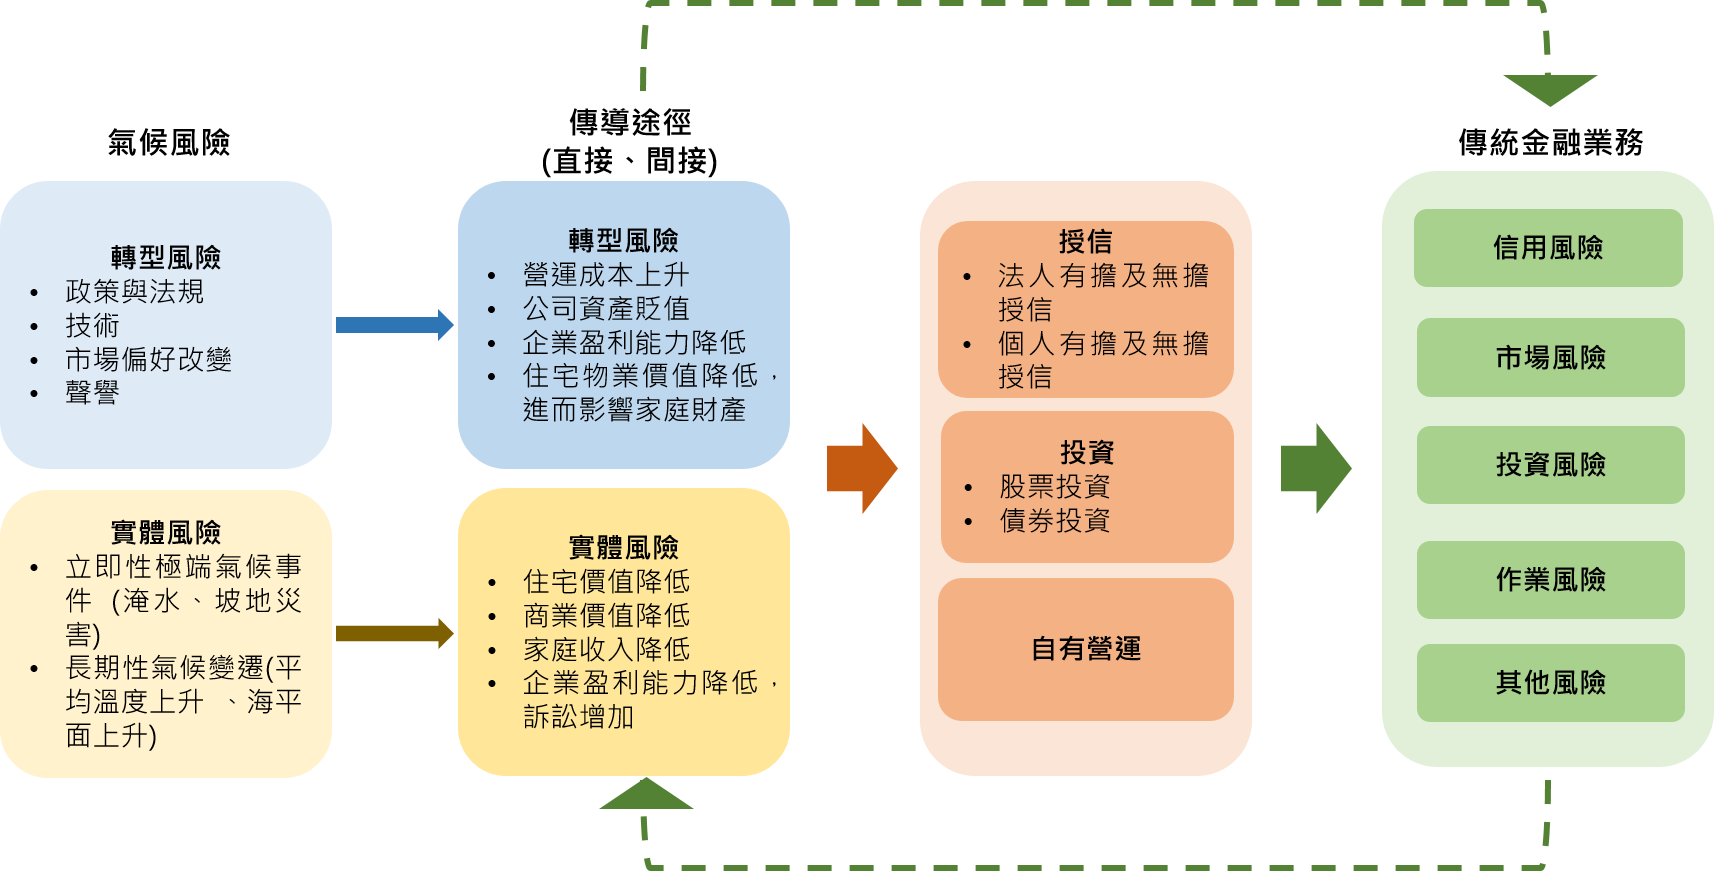
本行根據氣候相關風險與機會之管理程序,辨認出可合理預期影響本行展望的氣候相關風險與機會,風險並進一步區分為轉型風險/實體風險,並評估對本行及價值鏈上游、下游可能造成的影響。
轉型風險
轉型風險
| 氣候風險 |
氣候風險對經營模式或價值
鏈目前及預期之影響 |
預期發生之
時間區間 |
自身營運與價值
鏈影響層面 |
因應策略 |
| 碳費/碳稅徵收 |
目前影響:
臺灣已開始對特定行業徵收碳費,投融資對象為了符合國內政策規範產生額外的減碳成本,或轉型技術欠缺,影響營業利潤減少或造成股價下跌及信用風險增加,導致本行投資損失或資產減少。
預期影響:
國內施行碳費徵收政策及日益趨緊的國際法規趨勢(例如: 碳邊境稅)可能進一步影響各行業投融資對象之營運結果,可能降低本行之收益。若投融資對象未能妥善採取措施因應減碳政策,可能導致產品受政策影響而失去銷售市場,導致本行可能承擔市場風險或信用損失。 |
預期於短期(1年以下)、中期(1~5年)、長期(5年以上)發生 |
價值鏈:
此風險主要對於本行投融資標的屬高碳排行業者造成影響。 |
- 針對高污染/高碳排產業盡責調查審慎評估,並設定投融資管理機制與限額。
- 投資部位依責任投資原則進行ESG檢核項目評估及氣候變遷風險管理;若有重大違反ESG議題等負面報導將與被投資客戶議合,如有必要將調整投資部位及策略。
- 持續關注產業動態、國內外法規變動及未來趨勢,並於投資決策流程中,針對被投資企業屬高碳排產業者,評估是否有改善措施或製程轉型,並依ESG風險檢核頻率定期追蹤其製程轉型進度及風險抵減措施之有效性,另針對國內投資部位中,屬高碳排對象者實施議合,促請關注氣候變遷議題及訂定2050年前之淨零排放目標。
- 投資業務除資金用途可明確認定為減碳轉型或當地政府已提出淨零承諾、減量目標之國營企業外,不再新增投資「煤碳業務營收占比逾25%」及「非典型油氣業務營收占比逾10%」之企業,另既有部位已無涉煤及非典型油氣相關產業,以加速降低投資組合之氣候風險。
- 融資業務亦將逐步減少涉煤相關產業及非典型油氣,不再新增承作煤炭及非典型油氣專案融資,及相關業務營收占比達一定門檻之企業貸款,既有額度到期亦減降,逐步減少對相關產業融資。
- 針對融資部位高碳排產業推動融資議合,並提供低環境衝擊之產品(如:利率優惠之綠色金融授信商品)與服務,引導企業低碳轉型邁向永續。
|
| 客戶偏好改變 |
目前影響:
目前市場上客戶逐漸加強對氣候變遷及環境議題的關注,傾向於避免投資含有高碳排企業之資產組合,或提供融資給高碳排放客戶。
預期影響:
本行若永續相關評鑑評等不佳,或未符合自身永續承諾,可能造成本行品牌聲譽下降,並影響客戶與本行往來之意願。此外,客戶對於投資商品的偏好改變,若本行未能發行相關產品滿足客戶需求,或投融資於氣候調適不佳之企業,可能使聲譽受損將降低客戶往來意願,將使營收下降。 |
預期於中期(1~5年)、長期(5年以上)發生 |
自身營運:
此風險將影響本行自身營運,根據客戶轉型計畫之進程制定業務發展策略,調整投融資標的之產品組合。 |
實體風險
實體風險
| 氣候風險 |
氣候風險對經營模式或價值
鏈目前及預期之影響 |
預期發生之
時間區間 |
自身營運與價值
鏈影響層面 |
因應策略 |
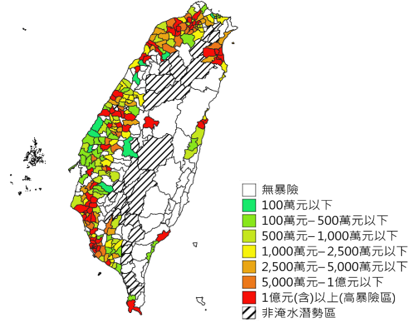
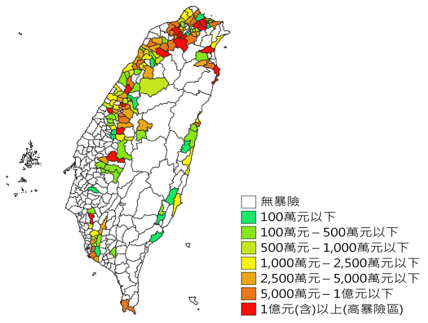
| 淹水、坡災等極端天氣(總務處、授審處鑑價部) |
目前影響:暫無影響。
颱風、暴雨淹水、乾旱等極端氣候事件發生,不會立即直接造成授信不動產擔保品價值減損,且淹水後之不動產僅需支付修復成本即可恢復使用
預期影響:
極端氣候造成投融資對象營運據點中斷及資產毀損造成損失,對於融資對象之信用風險因此提高,導致本行認列較高之呆帳費用,且對本行投資對象之公允價值造成影響,使投資收益下降,對於本行融資業務相關之不動產擔保品亦可能造成資產價值減損之預期損失。
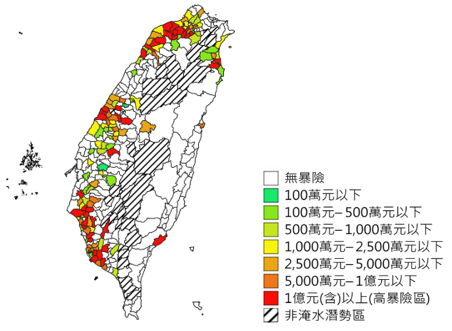
反覆淹水地區,可能造成房屋市場價格下跌,預期產生風險為發生違約情形,拍賣價格不足償還本行借款。 |
預期於短期(1年以下)、中期(1~5年)、長期(5年以上)發生 |
價值鏈:
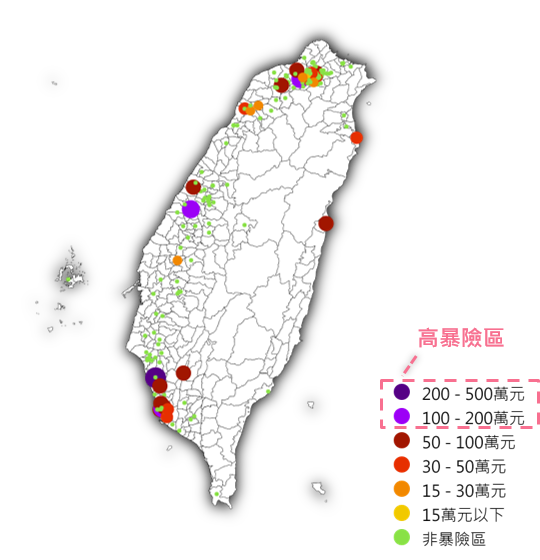
此風險將影響本行往來營運地理位置位於高實體風險區域之投融資對象。 |
- 針對融資案件之不動產擔保品,依縣市地區別給定分級評等及貸放成數,並揭露「地質敏感區」及「土壤液化潛勢區」等資訊,作為擔保品鑑價及授信條件之參酌。
- 易發生土石流、地滑風險之「丙種建地」設有獨立鑑估機制,新北市汐止區之「丙種建地」有調降貸放成數措施。
- 投資前依ESG檢核項目進行評估,規範被投資企業如屬本國企業者,須查詢公司登記地址是否坐落土石流潛勢溪流區及特定水土保持區等環境敏感區域,以利審慎評估,作為衡量投資風險之參酌。
- 針對本行之營運據點及投資性不動產等自有資產,投保妥適之保險措施以轉移風險。營運據點及投資性不動產皆有設置防水閘門防範劇烈降雨,並於期間確認設備可正常操作。
- 本行除持續減能減碳外,亦積極進行溫室氣體減量。
- 辦理ISO 14064-1溫室氣體盤查、通過ISO 14001環境管理系統認證及ISO 50001能源管理系統驗證。
|
氣候相關風險辨識及排序
本行參考世界經濟論壇(World Economic Forum)之全球風險報告,以及全球淨零碳排趨勢、國際氣候相關政策最新發展等因素,透過專家評鑑法及內部問卷調查建立氣候矩陣,以「財務影響程度」與「發生可能性」進行重大性排序。本行定期檢視氣候項目之合宜性,作為後續評估的基礎,以及掌握氣候變遷相關政策、時事與科學趨勢,俾利業務單位辨識重大氣候風險。
氣候相關風險辨識及排序說明表
| 氣候風險項目 |
業務、產品或財務面影響(負面) |
①碳稅/碳費�
(轉型風險) |
碳稅/碳費造成投融資企業的溫室氣體排放成本,以及高碳排供應商提供服務或產品成本增加。 |
②客戶偏好改變�
(轉型風險) |
營運、投融資決策須考量ESG因素。 |
③國際氣候/能源政策轉向
(轉型風險) |
美國總統川普能源政策轉向,偏向傳統能源(石油、天然氣),將影響高碳排企業的低碳轉型進程或意願,從而影響本行對高碳排企業的議合成功率,降低再生能源融資及永續/綠色債券投資。 |
④極端天氣-淹水/坡災
(實體風險) |
因颱風/暴雨而發生淹水之頻率加劇,造成本行自有營運、投融資標的公司營運中斷、自有資產設備毀損或其不動產擔保品價值貶落; 因極端氣候引發之坡災威脅升高,對企業獲利與房貸抵押品價值減損影響。 |
⑤長期氣候變遷-地表平均溫度上升�
(實體風險) |
平均溫度持續上升,導致空調用電增加或生產力下降,使得本行投融資標的公司電費營運成本增加或營收減少;使得自有營運電費成本增加或營收減少。 |
掌握氣候機會
氣候機會
氣候機會
| 氣候風險 |
氣候風險對經營模式或價值
鏈目前及預期之影響 |
預期發生之
時間區間 |
自身營運與價值
鏈影響層面 |
因應策略 |
| 綠色創新 |
目前影響:
發展綠色創新服務,提升客戶往來黏著度,強化品牌價值。
預期影響:
市場對於永續及氣候議題之關注將提升對於低碳產品與服務之需求,如永續發展債券、永續連結貸款、綠色信貸等,透過金融商品將引導資金投入綠色產業。 |
預期於�短期(1年以下)、�中期(1~5年)、�長期(5年以上)發生 |
自身營運:
此機會影響本行自身營運,透過推出新產品開拓新市場,影響本行之品牌形象及業務發展策略方向。 |
- 產品和服務:發展永續績效連結授信(SLL)、永續發展債券、永續發展連結債券(SLB)、永續發展定期存款等。
- 於保險商品上架審查流程,將ESG因子納入永續經營評分項目。
- 自用或投資用不動產於設備建置或汰換時,優先考量具節能環保標章之設備。
- 新建建築大樓取得綠建築標章及建築能源效率標示,自有行舍大樓持續辦理耗能改善並取得綠建築標章。
- 市場機會:增加投資綠色債券、可持續發展債券、連結氣候相關發展績效目標之永續發展連結債券(SLB)等永續發展債券。
- 因應數位科技發展趨勢及消費者行為模式轉變,陸續推動網路投保、電子保單、保全理賠聯盟鏈等無紙化服務流程,減少碳排放量的作業流程。
- 參與具備綠能、符合ESG精神的政府BOT合作案、或參與政府氣候變遷相關專案。
- 將ESG之風險與機會納入投資評估流程。
- 提高組織韌性:營運據點避免選定高實體風險區域。
- 提升品牌聲譽:參與國際CDP氣候變遷問卷評比,爭取獲得優異成績。
- 於新基金保管或上架評選時,納入ESG因子(如ESG投資決策、連結ESG之相關投資標的等) 。
|
| 資源使用效率 |
目前影響:
透過使用節能設備提升能源使用效率,降低營運成本。
預期影響:
透過採用綠建築、自建屋頂太陽能系統、導入能源管理系統等方式提升能源使用效率,進一步降低營運成本。 |
預期於�中期(1~5年)、�長期(5年以上)發生 |
自身營運:
此機會影響本行自身營運(所有據點)之營運成本,亦有助於整體環境責任形象,提升品牌忠誠度。 |
氣候相關風險辨識及排序
本行全力支持主管機關政策,從責任金融、綠色金融、數位金融等相關業務,協助企業低碳轉型、支持低碳技術發展,在完善氣候風險管理機制之際,同步評估氣候項目可能帶來的正面效益與業務契機,以發展相應的金融產品與服務,詳如下表:
氣候相關風險辨識及排序
| 氣候機會項目 |
業務、產品或財務面影響(正面) |
| ①綠色創新/低碳產業資金需求上升�(低碳經濟市場) |
配合政府政策與法規,低碳產業(如:再生能源、低碳運輸、負碳技術等)市場資金需求持續提升,擴大再生能源或綠色產業投、融資等多元服務,可提升相關收益。 |
| ②綠色創新/轉型金融產品與服務需求上升�(產品與服務) |
國內外企業需加速低碳轉型以維持市場競爭力,轉型金融產品與服務需求大增,本行若能及時提供綠色貸款、轉型貸款、永續績效連結授信(SLL)、供應鏈貸款等多元轉型金融產品,協助客戶轉型,可創造雙贏。 |
| ③綠色創新/永續投資市場擴張�(低碳經濟市場) |
碳排成本上升擴大ESG商品市場,本行可開發更多ESG、綠色商品,滿足客戶資產多元配置需求。 |
| ④綠色創新/倡議及議合行動需求上升�(氣候韌性) |
透過倡議與議合行動,發揮金融影響力,並與金融價值鏈的利害關係人合作開展氣候創新金融,提升收益。 |
| ⑤自身營運資源效率提升�(資源使用效率) |
提升自身營運能源使用效率與佈局再生能源,可降低合規與營業成本;此外,健全水資源管理可降低缺水之潛在衝擊,進而降低營運成本。 |
低碳營運與議合策略
內部碳定價
本行內部碳定價結合隱含價格(Implicit Price)及內部排放交易(Internal Emission Trading),涉及「碳額度」計算概念,透過節電/碳管理競賽,以正向激勵方式鼓勵營業單位落實減碳,並導入碳排放有價化的觀念。本行依據集團賦予減碳目標,妥適分配國內營業單位節電與減碳量,針對達標績優單位有功人員,給予嘉獎獎勵,而未達標單位將收到碳定價報告,記載因超額碳排放相當於投入減碳應付出的總成本,並提供可行的各項減碳措施,輔導各單位從中提出節電/減碳可行措施。上揭內部碳定價之價格係根據歷年綠建築改善、屋頂太陽能建置及綠電採購等合計金額,再除以各項改善措施總減碳量求得。
議合策略
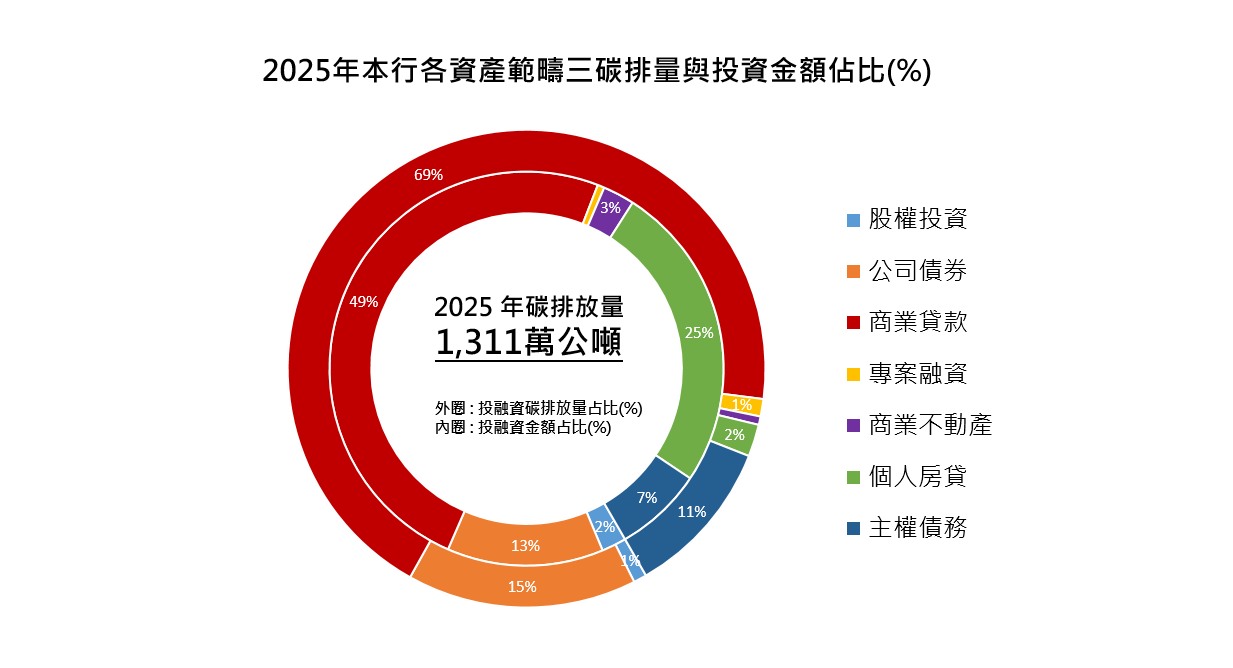
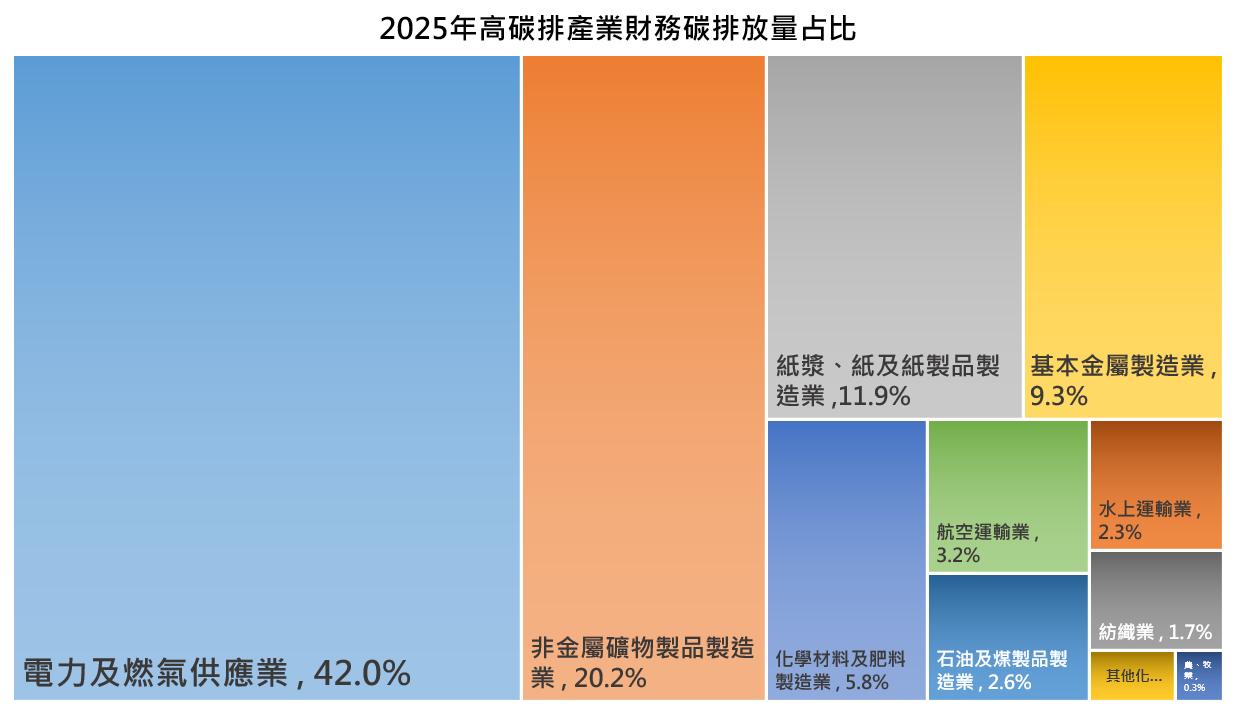
本行依PCAF方法學進行碳盤查,辨識出投融資組合之高碳排標的,持續與國內高碳排投融資標的議合,並提供多元產品與服務協助企業轉型,發揮金融業影響力。本行積極透過議合活動,攜手產官學界及各界利害關係人,共同探討面對氣候變遷因應與挑戰。議合模式分為直接議合(電話聯繫、書信、電子郵件、面對面會議、參與股東會等)和合作議合(透過簽署國際ESG倡議活動,與其他金融機構或國際組織合作,參與議合行動)。具體作為包含:
議合策略
| 對象 |
議合內容 |
| 供應鏈 |
114/5/16舉辦供應商議合會議與上游供應商議合,主題涵蓋永續供應鏈管理制度、供應商溫室氣體盤查填報系統平台、再生能源及憑證交易經驗分享及參加國家企業環保獎經驗分享,鼓勵供應商一同參與環境永續行動。
|
融資
企業 |
- 依「永續金融先行者聯盟議合承諾事項」定義,針對國內部位中屬高碳排企業實施議合。至2025年底,已徵取18戶永續發展承諾書。
- 以本行永續授信政策定義之「高污染/高碳排產業」及「永續績效連結貸款專案之自貸案件」等二類企業授信戶進行融資議合。
|
投資
企業 |
- 以發放問卷、透過股東會發言、與被投資公司往來之信件等形式,針對高碳排企業議合,2025年出席被投資之上市櫃公司股東會比率為100%
|
氣候策略韌性
本行依循主管機關函布之「本國銀行辦理氣候變遷情境分析作業規畫」,結合使用NGFS與IPCC AR6之長期情境資料,規劃二個時點(2030、2050)三種模擬氣候情境(有序淨零、無序轉型、消極轉型)進行氣候風險情境分析,整體而言,2030年與2050年時點之預期損失金額占本行淨值之比重分別介於5.30%~6.60%及6.36%~10.68%,詳細說明請參考風險管理頁面及第一金控TCFD報告書。
氣候行動
氣候行動
| 風險 |
暴險 |
因應行動 |
|
實體
風險
|
國內自有/租賃資產損失
|
- 乾旱限水時,請營業據點提前蓄水,避免因缺水影響營運。
- 防汛期間加強設備點檢及運作演練,強化防汛整備工作。
- 建立電力備援及不斷電系統並定期檢測維護,颱風前夕請營業單位加強檢視電力及排水相關系統是否正常運作。
|
|
國內擔保品價值減損
|
- 綜合考量地段、市場、人口、交通等因素,給定分級評等及對應貸放成數。
- 逐案查詢「地質敏感區」及「土壤液化潛勢區」資訊,揭露於鑑價報告中。
- 針對較高風險區域之新貸或增貸案件,由本行總行鑑價管理部、區域中心或自行鑑價單位獨立鑑估,或採取調降貸放成數措施,以減降不動產擔保品潛在坡地災害風險。
|
|
轉型
風險
|
融資面
|
- 逐步減降涉煤產業融資業務。
- 訂定「高污染/高碳排產業」授信限額並列為審慎評估對象。
- 授信審議流程中,將溫室氣體排放量及減碳作為納入考量,並審慎評估授信客戶可能面臨之氣候變遷轉型風險。
|
|
投資面
|
- 明訂爭議性產業及背離本行脫碳政策者為不可投資標的,將ESG因子(含碳盤查公開資訊)納入投資分析及決策過程,定期追蹤被投資企業之ESG辦理情形及更新風險等級。
- 設定對於高污染/高碳排產業之投資限額控管,並揭露被投資公司近三年碳盤查資訊,以此應對氣候變遷議題底下潛在的市場風險 。
|